誤振込と詐欺罪の判例 — 知りながら黙って引き出すと、なぜ詐欺になるのか
自分の口座に、入るはずのないお金が振り込まれている。民法のうえでは、そのお金は受け取った人の預金債権になります。それでも、誤った振込みだと知りながら、銀行の窓口でそのことを告げずに払戻しを請求すれば、詐欺罪が成立します。最高裁判所第二小法廷は平成15年3月12日の決定で、受取人には誤振込みがあった旨を銀行に告げる信義則上の義務があり、それを秘して払戻しを請求することは詐欺罪の欺罔(ぎもう)行為にあたる、と判断しました。嘘を一言も言っていないのに欺いたことになる——その理由は、銀行の側にある「組戻し」という手続にあります。
誤振込みと詐欺罪 — 最高裁判所第二小法廷 平成15年3月12日決定
| 項目 | 内容 |
|---|---|
| 裁判所 | 最高裁判所第二小法廷 |
| 裁判年月日 | 平成15年(2003年)3月12日 |
| 裁判種別 | 決定(上告棄却) |
| 事件番号 | 平成10年(あ)第488号 |
| 事件名 | 詐欺被告事件 |
| 判例集 | 刑集第57巻3号322頁 |
| 論点 | 不作為による欺罔行為/告知義務/誤振込みと詐欺罪 |
| 参照法条 | 刑法(平成7年法律第91号による改正前のもの)246条1項、民法666条 |
裁判所が公表している判示事項は「誤った振込みがあることを知った受取人がその情を秘して預金の払戻しを受けた場合と詐欺罪の成否」です(裁判例結果詳細・courts.go.jp(新しいタブで開く))。「決定」であって「判決」ではありません。上告を退けるにあたって、詐欺罪が成立するかどうかを裁判所が職権で判断した形になっています。
何が起きたのか(事案)
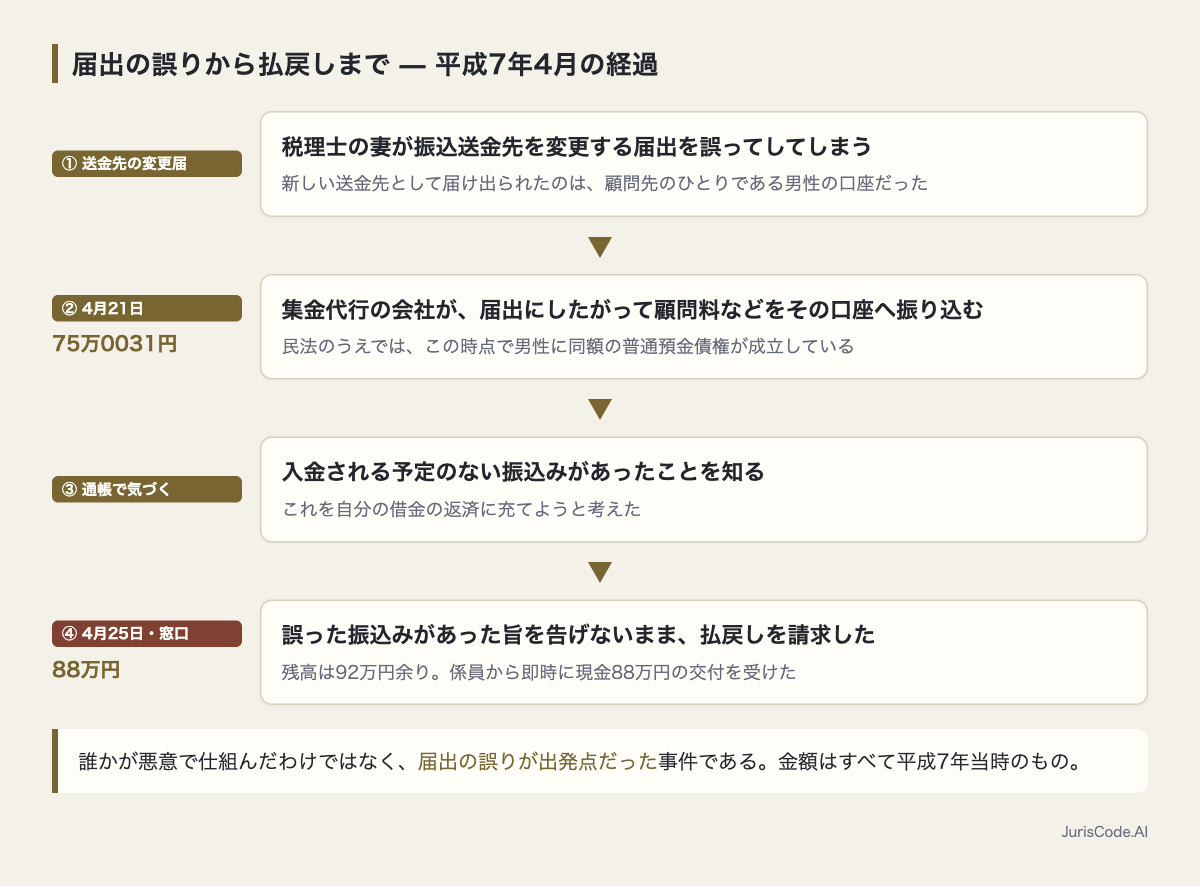
以下は決定文が摘示する事実にもとづきます。当事者はすべて仮名です。原審(大阪高等裁判所 平成10年3月18日・平成9年(う)第1142号)より下の審級の判決文は公式データベースに収録されておらず、事実関係は最高裁の決定文が整理した範囲によります。
税理士が、顧問先からの顧問料などの取立てを集金代行の会社に委託していました。その会社は、顧問先の口座から自動引き落としで集金し、まとめて税理士の指定口座へ振り込む仕組みで動いていました。ところが、税理士の妻が振込送金先を変更する届出を誤ってしてしまいます。新しい送金先として届け出られたのは、顧問先のひとりである男性の口座でした。
集金代行の会社は、その届出にしたがって、平成7年4月21日、集金した顧問料など合計75万0031円をその口座へ振り込みます。男性は通帳の記載から、入金される予定のない振込みがあったことを知りました。そして、これを自分の借金の返済に充てようと考えます。
4月25日、男性は銀行の支店の窓口で、誤った振込みがあった旨を告げないまま、その時点で残高が92万円余りとなっていた預金のうち88万円の払戻しを請求し、係員から即時に現金88万円の交付を受けました。誰かが悪意で仕組んだわけではなく、届出の誤りが出発点だった、という事件です。
なお金額はすべて平成7年当時のものです。消費者物価指数(総務省統計局)でみると、当時から現在まではおよそ1.2倍で、75万円あまりは今の感覚でおよそ90万円にあたります。
争点 — 誤振込みを告げずに払い戻すことは「人を欺く」行為か
詐欺罪の条文は、現在は次のようになっています(刑法246条1項・e-Gov法令検索(新しいタブで開く))。
人を欺いて財物を交付させた者は、十年以下の拘禁刑に処する。
この事件に適用されたのは平成7年改正前の刑法246条1項であり、上の文言は現行のものです。要件は、①人を欺く行為、②それによる相手の錯誤、③錯誤に基づく財物の交付、④これらをつなぐ因果関係の4つです。
問題は①です。男性は窓口で嘘を言っていません。ただ、黙っていただけです。しかも民法のうえでは、そのお金は男性自身の預金債権になっています。同じ75万0031円に、民法と刑法がまったく別の顔を向けている——ここがこの事件の芯です。
民法から見た75万0031円
- 振込依頼人との間に原因となる法律関係がなくても
- 受取人と銀行の間に普通預金契約が成立する
- 受取人は銀行に対して預金債権を取得する
- 「自分の預金を下ろしただけ」に見える
刑法から見た同じ75万0031円
- 受取人には誤振込みを告げる信義則上の義務がある
- 銀行には「組戻し」という手続がある
- 誤りを秘して請求することが「人を欺く」行為にあたる
- 錯誤に陥った係員から交付を受ければ詐欺罪が成立する
裁判所は何と言ったか(判旨)
決定は、まず民事上の結論をそのまま認めるところから始めます。以下の引用は決定文のとおりで、読点は原文の全角カンマのままです。
振込依頼人と受取人である被告人との間に振込みの原因となる法律関係は存在しないが,このような振込みであっても,受取人である被告人と振込先の銀行との間に振込金額相当の普通預金契約が成立し,被告人は,銀行に対し,上記金額相当の普通預金債権を取得する
つまり、振り込む理由がなかったとしても、受け取った人と銀行の間には預金の契約が成立し、その人は銀行に対してお金を請求できる権利をもつ、ということです。決定はここで最高裁平成8年4月26日第二小法廷判決(民集50巻5号1267頁)を参照として引いています。
そのうえで、決定は銀行の側の事情に目を移します。
振込先の口座を誤って振込依頼をした振込依頼人からの申出があれば,受取人の預金口座への入金処理が完了している場合であっても,受取人の承諾を得て振込依頼前の状態に戻す,組戻しという手続が執られている
組戻しとは、振り込んでしまったお金を、振り込む前の状態に戻す手続のことです。受取人から誤振込みの指摘があった場合にも、銀行は自行の入金処理に誤りがなかったかを確認し、振込依頼先の銀行を通じて振込依頼人に照会するなどの措置をとっている。決定はこれらを、安全な振込送金制度を維持するために有益で、銀行が紛争に巻き込まれないためにも必要で、社会的にも有意義な取扱いだと評価しました。だからこそ、
銀行にとって,払戻請求を受けた預金が誤った振込みによるものか否かは,直ちにその支払に応ずるか否かを決する上で重要な事柄である
ということになります。そこから受取人の側の義務が導かれます。継続的に預金取引をしている当事者として、自分の口座に誤った振込みがあることを知った場合には、銀行にそうした措置をとらせるため、
誤った振込みがあった旨を銀行に告知すべき信義則上の義務があると解される
決定は、社会生活上の条理からしても、誤って振り込まれた金は振込依頼人などに返さなければならず、最終的に自分のものとすべき実質的な権利はないのだから、告知義務があるのは当然だ、と付け加えています。そして結論部分です。
誤った振込みがあることを知った受取人が,その情を秘して預金の払戻しを請求することは,詐欺罪の欺罔行為に当たり,また,誤った振込みの有無に関する錯誤は同罪の錯誤に当たるというべきであるから,錯誤に陥った銀行窓口係員から受取人が預金の払戻しを受けた場合には,詐欺罪が成立する。
「情を秘して」とは、そのことを黙ったまま、という意味です。黙って払戻しを請求したことが欺く行為にあたり、係員は「誤った振込みがあるかどうか」について勘違いをし、その勘違いにもとづいて現金を渡した。詐欺罪の4つの輪がつながる、という運びです。第一審・原審はいずれも詐欺罪の成立を認めており、最高裁もこれと同じ見方に立って上告を退けました。
この決定が決めたこと(意義)
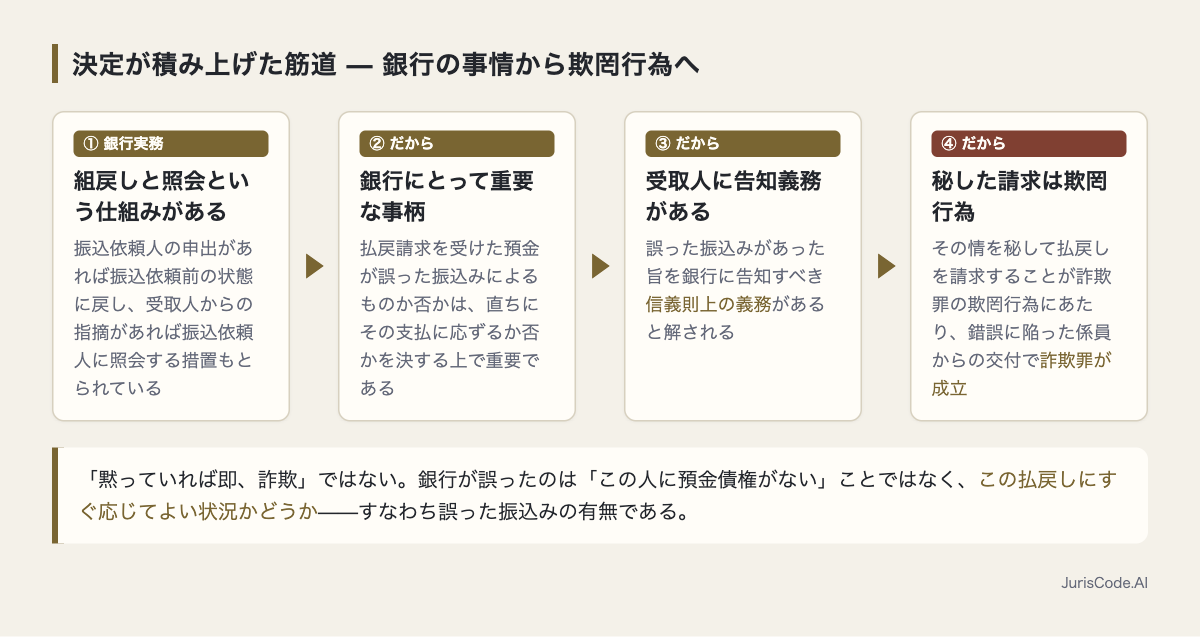
読み方を誤りやすいのは、「黙っていれば即、詐欺」と要約してしまうことです。決定が積み上げたのは、①銀行実務に組戻しと照会という仕組みがある、②だから誤振込みかどうかは銀行にとって重要な事柄である、③だから受取人には告知義務がある、④だからそれを秘した請求は欺罔行為にあたる、という順序でした。銀行の側に守るべき利益があることが先にあり、告知義務違反はその利益を侵す形として位置づけられている、というのが学説の一般的な読み方です。告知義務に反したという事実だけで詐欺罪になるわけではありません。
錯誤の中身にも注意が要ります。銀行は「この人に預金債権がない」と勘違いしたのではありません。預金債権は、決定自身が認めるとおり、あります。銀行が誤ったのはこの払戻しにすぐ応じてよい状況かどうか——すなわち誤った振込みの有無です。
もうひとつ、決定が答えていない論点があります。詐欺罪が成立するのは、誤って振り込まれた75万0031円の範囲なのか、実際に払い戻した88万円の全額なのか。第一審は払戻しを受けた全額について詐欺罪の成立を認めましたが、最高裁はこの範囲について何も述べていません。守られるべき利益があるのは誤振込みの金額の範囲だけであるから、詐欺の成立もその範囲に限るべきだ、という批判が学説から加えられています。
学説はどう整理しているか
この結論をどう説明するかについては、いくつもの筋が並んでいます。以下は学説の整理であり、最高裁がこのどれかを名乗ったという意味ではありません。決定文には学説の名前は一つも出てきません。
- 民法と刑法を切り離す説明 — 民法上有効に成立している預金債権でも、刑法上まで有効と考える必要はないのだから、本来権限のない受取人の引出しは当然に詐欺だとする考え方。これに対しては、民法と刑法は同じ法秩序に属し、刑法の財産保護は民法が認めた財産の保護を原則とするのだから、預金債権を刑法上まったく無効とみるのは望ましくない、という批判があります。
- 権利の濫用として説明する筋 — 預金債権が有効に成立することは認めつつ、原因のない受取人が引き出すことは債権を行使する実質的な権限を欠く権利の濫用にあたる、とする考え方。民法上の権利関係に配慮した説明ですが、権利の濫用はあくまで民法上の違法であり、詐欺罪や窃盗罪は刑法上保護すべき占有の侵害があってはじめて成立する、という再批判があります。
- 銀行の占有の要保護性を疑う立場 — 組戻しは銀行実務上の手続にすぎず、法律で定められた利益ではない。刑法を動かす根拠としては土台が弱いのではないか、と本決定を強く批判する見解もあります。これは判例解説の執筆者による評価であって、裁判所の見解ではありません。
- 受取人の側に占有を認める説明 — 預金債権者が直ちに現金化できるなら、それは金銭を事実上持っているのとほぼ同じだから、受取人にも預金による占有があるとする考え方。これを押し進めると詐欺罪は成立せず、振込依頼人に対する占有離脱物横領罪(刑法254条・条文の見出しは「遺失物等横領」)が問題になるという見解も出ます。もっとも、引き出した金銭の所有権は受取人が取得するのだから「他人の物」という要件を欠く、という再批判があります。
「黙っていたら詐欺」という一文の裏に、これだけの議論が積み重なっています。不作為が犯罪の実行行為になるための義務づけという問題は、殺人罪の領域でも同じ形で現れます。作為義務がどこから生まれるのかについては作為義務の発生根拠とシャクティパット事件の記事で扱っています。
窓口ではなくATMで下ろしていたら
決定が詐欺罪を認めたのは、窓口の係員という人が錯誤に陥り、その人が現金を交付したからです。機械は勘違いをしません。同じお金を同じように引き出しても、ATMを操作した場合は「人を欺いて」いないため、刑法246条1項の詐欺罪の枠には入らないことになります。
その場合に問題になるのは別の罪です。銀行が占有する現金を持ち出したとみて窃盗罪(刑法235条)の成否を検討する筋と、振替などで財産上の利益を得たとみて電子計算機使用詐欺罪(刑法246条の2)の成否を検討する筋があります。後者は、人の事務処理に使う電子計算機に虚偽の情報などを与えて財産権に関する不実の電磁的記録を作り、財産上不法の利益を得る行為を処罰する規定で、人が介在しない場面のために置かれたものです。どちらの罪が成立するかは事案によるため、ここでは断定しません。同じ行為でも、人に払ってもらったのか機械を操作したのかで罪名が変わります。占有をめぐる似た問題は死者の占有の記事でも扱いました。
答案ではどう書くか
- 検討対象の行為を特定する(誤振込みを知りながら告げずに払戻しを請求し、現金の交付を受けた行為)
- 刑法246条1項の要件を立てる(人を欺く行為・錯誤・交付・因果関係)
- 原則として交付があることを確認する(係員が現金を手渡している)
- 本件の特殊性を示す(一言も嘘を言っていない。しかも民法上は預金債権を取得している)
- 問題提起する(誤振込みを告げずに払戻しを請求する行為は「人を欺く」行為にあたるか)
- 趣旨から規範を立てる(詐欺罪が処罰するのは相手の財産処分の判断を誤らせる行為。沈黙でも、告知義務があり、かつ交付の判断の基礎となる重要な事実であれば欺く行為にあたる)
- 要素ごとにあてはめる(告知義務→重要な事実か→錯誤との因果)
- 結論を述べ、民法上の預金債権があることが正当化事由にならないことに触れる
書き方で外しやすいのは、いきなり「黙っていたから詐欺」と飛ぶことです。決定は組戻しという銀行の実務から告知義務を導き、そこから欺罔行為を認めています。答案でも、銀行の側の事情、義務、欺罔の順に積み上げるのが決定の運びに沿った書き方です。なお、この論点が司法試験・予備試験のどの年度で出題されたかは確認できていないため、本記事では出題実績を挙げません。
動画で見る
この事件は「レイの法廷」で映像化しています。物語で事案をたどり、刑法246条1項の条文から学説の対立、答案の型までを扱う構成です。公開状況はレイの法廷でご確認ください。
よくある質問
Q. 誤って振り込まれたお金を使うと、必ず詐欺罪になるのですか?
この決定が判断したのは、誤った振込みだと知りながら、銀行の窓口でそれを告げずに払戻しを請求し、現金の交付を受けた場合です。誤振込みだと気づいていなかった場合や、窓口を通さない場合は、そのまま同じ結論になるとは限りません。個別の事案の結論はここでは判断できません。
Q. 民法では自分の預金になるのに、なぜ刑法では詐欺なのですか?
決定は、受取人が銀行に対して預金債権を取得することをまず認めています。そのうえで、銀行には組戻しなどの手続があり、誤振込みかどうかは支払に応じるかを決めるうえで重要な事柄だから、受取人には告げる義務があるとしました。民法上の権利があることと、それを黙って行使してよいかは別だ、という構造です。
Q. ATMで引き出した場合も詐欺罪ですか?
刑法246条1項の詐欺罪は「人を欺いて」財物を交付させる罪です。機械は錯誤に陥らないため、この条文の枠には入りません。窃盗罪(刑法235条)や電子計算機使用詐欺罪(刑法246条の2)の成否が別途問題になります。
Q. 詐欺になるのは誤振込みの分だけですか、引き出した全額ですか?
最高裁は、この決定でその範囲について述べていません。第一審は払戻しを受けた88万円の全額について詐欺罪の成立を認めましたが、学説には誤って振り込まれた75万0031円の範囲に限るべきだという批判があります。
Q. 自分の口座に誤った振込みを見つけたら、どうすればよいのですか?
決定は、誤った振込みがあることを知った受取人には、それを銀行に告知すべき信義則上の義務があると述べています。銀行の側にも、振込依頼人からの申出を受けて振込み前の状態に戻す組戻しの手続があります。具体的な対応は取引先の金融機関にご確認ください。
まとめ
- 最高裁判所第二小法廷平成15年3月12日決定は、誤った振込みがあることを知った受取人が、その情を秘して預金の払戻しを請求することは詐欺罪の欺罔行為にあたり、錯誤に陥った銀行窓口係員から払戻しを受けた場合には詐欺罪が成立するとした
- 決定の筋道は、銀行実務に組戻しと照会という仕組みがある → だから誤振込みかどうかは銀行にとって重要な事柄である → だから受取人には告知すべき信義則上の義務がある → だからそれを秘した請求は欺罔行為にあたる、という順序。告知義務に反した事実だけで詐欺罪になるわけではない
- 銀行が陥った錯誤は「預金債権がない」ことではなく「この払戻しにすぐ応じてよい状況かどうか」。また、詐欺罪の成立範囲が誤振込みの75万0031円か払戻しを受けた88万円の全額かについて、最高裁は何も述べていない
本記事は決定文および公表資料にもとづく一般的な解説であり、個別の事案についての法的助言ではありません。記事および動画に登場する人物はすべて仮名で、氏名・所在地などの特定情報は扱っていません。
コメント
#レイの法廷#判例#刑法#誤振込み